Ingº Gustavo González U.
Argentina: Proceso de privatización del sector energía
El proceso general de privatizaciones en Argentina se inicia en el año 1989 alcanzando tanto a las empresas productivas y de servicios, los activos públicos como las reservas de petróleo, hasta actividades de regulación y de control social como la emisión de los documentos de identidad. Todo el proceso estuvo dirigido técnica y financieramente por los organismos financieros internacionales como parte de una política global para la región. El FMI, el BID y el Banco Mundial delinearon la reestructuración y reforma de todos los sectores teniendo como premisa el beneficio para los acreedores externos para quienes se les abrían nuevas áreas de inversión en mercados abastecidos hasta el momento por el Estado. Asimismo, bajo el mecanismo de capitalización de la deuda externa, los acreedores también se vieron beneficiados en el cobro de parte del capital de la deuda. El contexto de crisis general dejó el espacio abierto para la aceptación por parte de la población de todo este proceso. El gobierno identificaba a las empresas públicas como una de las causas fundamentales de la crisis y del déficit fiscal.
Se planteó que, con la privatización de las empresas públicas, el déficit fiscal se reduciría a través del mecanismo de capitalización de la deuda externa. Además, se argumentó que el hecho de cancelar parte de la deuda era una señal positiva para los gobiernos de los países desarrollados y se atraerían inversiones externas y locales, lo que acarrearía mayor crecimiento económico y bienestar para la población. Para el 2000, la deuda externa era más del doble, alcanzando los 160.000 millones de US$, el déficit fiscal siguió creciendo y la desocupación giraba alrededor del 17%. En la misma línea, se argumentó que el Estado no tenía capacidad para encarar la transformación tecnológica necesaria para brindar mejor calidad de los servicios, por lo que la inversión privada aseguraría la modernización necesaria de los servicios y una baja en las tarifas.
Por último, se identificó al Estado como incapaz para administrar eficientemente las empresas ya que fomentaba la burocracia y la corrupción. Todas estas cuestiones tenían consecuencias reales sobre la población: la crisis económica, la hiperinflación, la corrupción, la mala calidad de los servicios afectaban concretamente la vida cotidiana. Pero todo el proceso fue diseñado bajo las premisas de las necesidades de los acreedores externos de abrir nuevas áreas de inversión, de apoderarse de mercados cautivos y garantizarse amplios niveles de ganancias.
Se aprobaron dos leyes en el Congreso que allanaron el camino: La primera fue la de Reforma del Estado que autorizó al Poder Ejecutivo Nacional a intervenir las empresas públicas, suprimir los directorios existentes, eliminar los órganos de control, dividir las empresas y privatizarlas concentrando todo el poder de decisión en el Ejecutivo Nacional. La segunda fue la Ley de Emergencia Económica que centralmente derogó las normas que diferenciaban al capital extranjero del nacional. Estas dos leyes y el previo desmantelamiento de las empresas públicas permitieron no solo la venta de las empresas a menor costo sino también, dada la magnitud de los requisitos para los oferentes, se entregó el patrimonio nacional a los grandes grupos económicos extranjeros y nacionales. Los tres sectores prioritarios para la privatización fueron Energía, Comunicaciones y Transporte.
Como resultado de las privatizaciones en general en Argentina se dieron cuatro consecuencias que deben tomarse en cuenta en el caso venezolano. La primera es sobre el cambio de propiedad, que es lo que se busca en Venezuela con la apertura al sector privado, pero hay que evitar se concentre en grandes grupos económicos, permitiendo la asociación entre los grandes grupos económicos locales y los capitales extranjeros. La segunda consecuencia fue la desnacionalización por medio de la cual las empresas hasta entonces del Estado argentino pasaron a manos en muchos casos de empresas estatales de otros países como es el caso de España o Francia. Eso se puede dar siempre y debe ser reglamentando y controlado en el caso venezolano.
La tercera consecuencia es la desregulación argentina que quedaba abierta a partir de la introducción del concepto de competencia en los servicios públicos. Esta consecuencia en Venezuela se dará al habilitar la competencia entre las empresas de generación buscando el camino hacia la disminución de costos, pero sin que esto amenace la calidad del servicio ni la seguridad de los trabajadores y de la población. En el caso de la Distribución en Venezuela se debe incentivar la competencia en la mejora de la calidad del producto y los servicios prestados a los clientes a nivel nacional y eso puede depender, en gran parte, del modelo de negocio que se adopte para esa actividad en particular.
Por último, la reconversión de las empresas con implicancias directas sobre los trabajadores como la pérdida de todos los derechos de los empleados públicos, centralmente la pérdida de la estabilidad en el cargo y la significativa reducción de los planteles por vía de los retiros «voluntarios». Esto requiere un análisis riguroso en el caso de Corpoelec en Venezuela, a fin de preservar la experiencia aún disponible y minimizar el impacto en el empleo y en la mayor pérdida de la experiencial.
Las particularidades de la privatización del sector eléctrico argentino difieren del caso de Venezuela, en particular en su estructura ya que, en Argentina, antes de la reforma del sistema eléctrico, el país contaba con 4 empresas nacionales y dos hidroeléctricas binacionales que garantizaban el 84% de la generación de energía del país y que eran propietarias del 100% de la transmisión. Además, existían dos empresas distribuidoras nacionales que abastecían el 55% del consumo eléctrico nacional, 21 empresas provinciales que abastecían al 34% del consumo dentro de los territorios provinciales y alrededor de 600 cooperativas privadas que prestaban servicio al 11% restante en áreas municipales. Corpoelec es un monopolio estatal creado en el 2007 al estatizar lo que aún quedaba del sector privado eléctrico en el pais.
El parecido entre ambos países radica en su origen pues el proceso de reforma en Argentina se origina por las grandes dificultades económicas y financieras causadas por el vaciamiento propiciado por el gobierno al desviar los fondos propios de las empresas del sector energía para cubrir gastos del presupuesto nacional. Asimismo, había, por razones políticas muy fuertes, un retraso en las tarifas. Esta situación llevó inevitablemente a la falta de inversión y de mantenimiento de los sistemas provocando el deterioro de la calidad del servicio: Cortes de suministro permanentes, fundamentalmente en las épocas de verano, que se tornaron motivo de malestar para el conjunto de la población, aunque ninguno de ellos llegó a las dimensiones del apagón de 11 días el 15 de febrero de 1999. En Venezuela, además de un gran apagón en 2019 se han dado varios apagones en los 18 años de Corpoelec y actualmente hay un racionamiento diario mínimo de 2000 MW.
Una de las características del proceso argentino que hay que evitar en Venezuela es que, si bien en ambos casos se iniciarían aprovechando estas dificultades, en el caso argentino se dejó en manos de los oferentes la fijación de precios de las empresas, absorbiendo el gobierno las deudas de estas. En Venezuela, ningun gobierno de transición, estará en capacidad de absorber las deudas del régimen actual y este punto requiere verse en detalle previo al proceso de privatización. ¿Cómo tratar la deuda del sector energético venezolano, Corpoelec y PDVSA?
Si bien en Venezuela se busca, con la privatización de Corpoelec, la fragmentación del proceso dividiéndolo en Generación, Transmisión y Distribución-Comercialización, debe evitarse sustituir el monopolio público por monopolios privados ni llegar a la atomización de la distribución definiendo unidades de negocios mínimas bajo régimen municipal y mucho menos en manos de comunas. Esto se aplica no sólo al sector eléctrico sino también a la industria del gas o del petróleo, insumos básicos para la generación de electricidad.
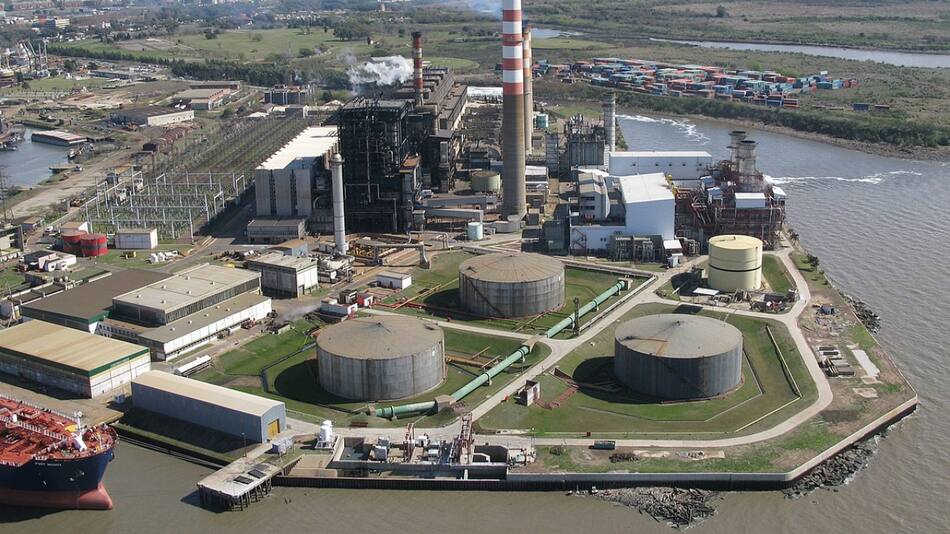
El mejor ejemplo en Argentina fue el grupo español Endesa que en 1999 luego del corte de suministro de energía en la Ciudad de Buenos Aires (que se prolongó durante 14 días), el grupo se quedó con el control de su homónima chilena Endesa y del grupo Enersis con lo que logró acceder al 65,6% de Edesur (distribuidora de la zona sur del área metropolitana de Buenos Aires), cuando ya contaba con el 37% de Edenor (distribuidora de la zona norte) y pasó a controlar las mayorías accionarias de las Centrales de generación térmica Costanera, Dock Sud y Termoeléctrica Buenos Aires. Asimismo, controlaba minoritariamente la Central Hidroeléctrica El Chocón (Neuquén) y la transmisión de Yacylec de las Provincias de Corrientes y Chaco. A varios años de la privatización argentina, podemos afirmar que en franca contradicción con los propósitos declarados del marco regulatorio argentino, el supuesto intento de evitar el monopolio y generar mayor competencia, derivó en una integración del negocio global de la energía para las multinacionales. Esto hay que tenerlo presente en el proceso de privatizaciones en Venezuela.
Brasil: Privatización de Eletrobrás
El Tribunal de Cuentas de la Unión (TCU), órgano fiscalizador del gasto público en Brasil, aprobó el 18 mayo 2022, la propuesta de privatización de Eletrobrás, mayor empresa eléctrica de Latinoamérica, con lo que dio aval para que el Gobierno, en ese entonces, concluya el proceso antes de las elecciones de octubre. En caso de que el Gobierno consiga concluir antes de las elecciones algunos trámites burocráticos aún necesarios para el proceso de venta, ya que aún depende de ajustes con los órganos reguladores de bolsa tanto en Brasil como en Estados Unidos, la privatización de Eletrobrás será la primera de una estatal importante en la gestión del presidente Jair Bolsonaro. El proceso es una prioridad del Gobierno del líder ultraderechista, que desde que asumió su mandato, en enero de 2019, puso en marcha una política económica de marcado tinte liberal, con énfasis en las privatizaciones y las concesiones, destinada a reducir el tamaño del Estado. Algo está previsto en ciertos sectores en el programa Venezuela Tierra de Gracia.
De acuerdo con el modelo de venta aprobado por el Congreso en junio del año anterior, el Gobierno privatizaría Eletrobrás mediante la emisión de nuevas acciones de la estatal que serán vendidas en bolsa en una subasta en la que el Estado no participaría. Según cálculos provisionales, su privatización, a través de ese proceso de capitalización, podría rendirle al Estado brasileño unos 21.300 millones de dólares y reducir su participación en la empresa del actual 60% hasta un 45%. Un punto merece mucha atención en el caso de Corpoelec.
El modelo aprobado dejará a la empresa sin un controlador definido y pulverizará el capital de la empresa, que pasará a ser administrada por un consejo y una presidencia independientes, cuyos miembros serán elegidos por mayoría de los accionistas. Pese a la venta del control, el proceso le garantiza al Estado una “acción dorada”, que le daría poder de veto en decisiones estratégicas de la compañía. El modelo también excluye de la venta tanto Electronuclear, una subsidiaria de Eletrobrás que opera las tres plantas nucleares de Brasil, como la gigantesca hidroeléctrica Itaipú, que el Estado brasileño comparte con el paraguayo y que es gestionada por la estatal. Eletrobrás, responsable por un tercio de la generación en Brasil, posee cerca de la mitad de las líneas de transmisión del país, con una extensión sumada de más de 70.000 kilómetros de tendidos eléctricos, y una capacidad instalada de generación de unos 50.000 megavatios (MW). Tiene como empresas secundarias a Chesf, Eletrobras Amazonas GT, Eletronorte, Eletrosul, Furnas, CGTEE, Cepel, Eletronuclear y posee el 50% de Itaipú Binacional. Algo similar debe analizarse en Venezuela para Guri y las hidroeléctricas de los Andes y con la Red Troncal de Transmisión (RTT).
El caso de Electrobras no luce del todo aplicable a Venezuela por varias razones. La primera de todas es que, una empresa como Corpoelec que no llegó nunca a satisfacer los objetivos establecidos en su creación y que se ha vuelto inviable, no puede formar parte de por sí, del cambio radical que requiere la apertura a la privatización de toda su infraestructura. Es de esperar que una verdadera apertura a la privatización no se dará sino bajo un nuevo gobierno de transición. Cualquier intento de hacerlo por parte del actual régimen no tendría, nunca, los cambios que se desean y aspiran. Es de esperar que primero hay que rehabilitar la oferta de generación y reducir el racionamiento actual antes de pensar en el paso de la propiedad de la distribución al sector privado.
La segunda razón es que Corpoelec fue creada por el Gobierno, mediante decreto presidencial que estableció la reorganización del Sector Eléctrico Nacional (SEN) pero todas las empresas privadas, que se estatizaron ese mismo año, fueron compradas por PDVSA quien aparentemente es la dueña de todas sus acciones. PDVSA puede aspirar a venderlas para disponer de un capital importante para el pago de deudas pendientes (72 G$), el aumento de la producción de gas y la recuperación de la operatividad de pozos petroleros paralizados. Se precisa de una asesoría legal independiente para aclarar el punto anterior. La tercera razón que también hay evaluar y evitar, es lo que ha estado pasando en Brasil, donde el poder Legislativo pretende hacer la planificación del sector eléctrico en el país. Eso, dada la fauna de nuestras asambleas nacionales, podría tratar de replicarse en nuestro caso, lo cual significaría que la situación empeore y terminen hablando de todo menos de la privatización del sector eléctrico. La cuarta razón que se deriva de la anterior es que, si bien el proceso de privatización estará abierto a los aportes de especialistas del sector, el mismo debe estar bajo el control exclusivo de los nuevos lideres del sector eléctrico sin que agentes externos puedan aspirar a participar, por ejemplo, en la privatización de la Distribución que se haría seguramente a través de la figura de Concesiones, faltando por definir el número de empresas regionales y el modo de la Venta (Asociación público-privada, licitación pública internacional, Subasta, etc.). Esta aspiración, incluso en un gobierno de transición, no beneficiaria en nada el proceso de privatización.